+33 1 88 31 04 96 Devis confidentiel

Assurances · Fraude

Détectez et démontrez la fraude à l’assurance.

Lorsque les déclarations ne concordent pas avec les faits, nous vérifions discrètement les circonstances, comportements et éléments matériels utiles à la décision.
CNAPSRapport circonstanciéConfidentialitéFrance entière
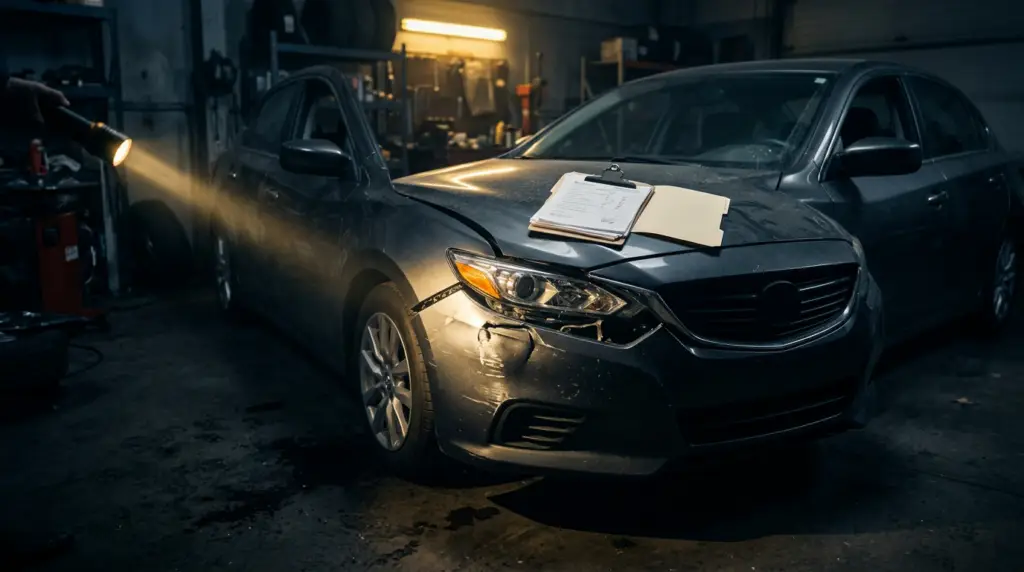
Expertise d'un véhicule accidenté — détection de fraude à l'assurance

Fraudes ciblées

Ce que l’enquête peut établir.

L’objectif n’est pas d’accuser, mais d’établir une réalité factuelle : incohérence, compatibilité, chronologie, matérialité et comportement observable.

Fausse déclaration

Contradictions entre récit, documents, déclarations et observations disponibles.

Sinistre simulé

Vérification de réalité, contexte, chronologie, témoins et faisabilité des faits déclarés.

Réseau organisé

Recoupement de liens, répétitions, profils, antécédents et modes opératoires.

Rapport décisionnel

Rapport lisible pour gestionnaire, juriste, conseil ou contentieux.

Process fraude

Confirmer, infirmer ou documenter le doute.

La mission est calibrée pour éviter les investigations excessives et concentrer les moyens sur les points réellement décisifs.

01

Qualification confidentielle

Objectif, urgence, périmètre, pièces disponibles et intérêt légitime sont cadrés dès le premier échange.

02

Mandat et cadre légal

La mission est formalisée par écrit avec une méthode proportionnée, licite et documentable.

03

Investigations et recoupements

Recherches administratives, OSINT, terrain ou entretiens selon le dossier, avec séparation entre faits et hypothèses.

04

Rapport exploitable

Restitution claire, chronologique et sourcée pour décision interne, négociation, avocat ou procédure.

Cas anonymisé

Une activité incompatible documentée.

Dans un dossier prévoyance, plusieurs observations ont établi une activité physique et commerciale incompatible avec les déclarations transmises. Le rapport a permis une réévaluation du dossier.

8 jDurée
23 000 €Enjeu

Maillage national

Intervention structurée partout en France.

Paris Ile-de-France, Bordeaux, Strasbourg, Marseille, Rouen, Metz et relais régionaux : le dossier est piloté depuis un cadre unique, avec des actions terrain lorsque la preuve l’exige.

Paris Ile-de-France
Bordeaux
Strasbourg
Marseille
Rouen
Metz

Liens utiles

Continuer dans le bon silo.

Ces liens internes guident le prospect vers le service adjacent, les tarifs, la zone d’intervention ou la méthode adaptée au besoin.

Un doute sérieux mérite une réponse factuelle.

Nous calibrons l’enquête pour obtenir une preuve utile, sans surinvestiguer.

Pour aller plus loin

Ressources et services liés

À Paris et en Île-de-France

Fraude à l'assurance : enquête à Paris →Notre agence parisienne (10 rue de la Paix, Paris 2e) intervient dans tous les arrondissements et les 7 départements d’Île-de-France.
Qualification

« Fraude » est un mot juridique. Pas un soupçon.

Dans le langage courant, on parle de fraude dès qu'un dossier sent mauvais. En droit, le mot recouvre des réalités distinctes, qui n'emportent pas les mêmes conséquences et ne se démontrent pas avec les mêmes éléments. Confondre les trois est la première cause d'échec d'un refus d'indemnisation.

Premier registre, contractuel : la réticence ou la fausse déclaration intentionnelle entraîne la nullité du contrat (article L. 113-8 du Code des assurances), tandis que la déclaration inexacte non intentionnelle découverte après sinistre conduit à une réduction proportionnelle de l'indemnité (article L. 113-9). Toute la bascule tient à l'intention, et l'intention est un fait.

Second registre, pénal : l'escroquerie suppose l'emploi de manœuvres frauduleuses pour déterminer l'assureur à remettre des fonds (article 313-1 du Code pénal), la tentative étant également punissable. On change ici d'échelle de preuve et de procédure.

Troisième registre, et c'est le plus fréquent : il n'y a rien. Un dossier atypique n'est pas un dossier frauduleux, et une incohérence déclarative s'explique souvent par la maladresse ou la panique plutôt que par la mauvaise foi. Une enquête utile est une enquête qui sait aussi conclure à l'absence d'anomalie.

L. 113-8Nullité
313-1C. pénal
FaitsPas de qualification
RGPDArt. 28
Typologies

Les montages que nous documentons.

Chaque typologie laisse des traces différentes. Savoir laquelle on cherche détermine les moyens à engager — et permet souvent de conclure sans aucune surveillance.

Fausse déclaration de risque à la souscription

Adresse de garage du véhicule différente de la réalité, conducteur habituel déclaré à la place du conducteur réel, usage professionnel présenté comme privé, local commercial déclaré en habitation. Ces écarts modifient l'appréciation du risque et relèvent des articles L. 113-8 ou L. 113-9 selon l'intention.

Ce sont les dossiers où l'enquête est la plus efficace, parce que les éléments sont durables : une situation d'usage ne se modifie pas en une nuit, et elle s'observe depuis l'espace public.

Sinistre antérieur ou dommage préexistant

Un dommage existant avant la souscription, ou avant la date déclarée, présenté comme un sinistre nouveau. La démonstration passe par l'historique du bien : annonces de vente antérieures, documents publics, traces datées de l'état du bien. C'est un travail majoritairement documentaire, peu coûteux, qui aboutit vite ou n'aboutit pas.

Sinistre simulé ou mise en scène

Disparition invoquée d'un bien resté en possession, circonstance d'accident reconstituée, incendie déclaré selon un scénario qui ne correspond pas aux constatations. L'enquête travaille sur la cohérence interne du récit et sur ce que l'on peut observer ensuite — réapparition du bien, continuité d'usage, présence sur des plateformes de revente.

Surévaluation et inventaire gonflé

Biens déclarés qui n'ont jamais existé, valeurs sans rapport avec le train de vie observable, factures de complaisance. Attention : la surévaluation isolée est fréquente et pas toujours intentionnelle. Nous documentons l'écart, nous ne présumons pas la manœuvre.

Arrêt de travail, invalidité, perte de revenus

Nous constatons des faits matériels : activité exercée, lieux fréquentés, horaires observables. Nous ne portons aucune appréciation médicale — ni sur un diagnostic, ni sur un taux d'incapacité, ni sur la compatibilité d'un comportement avec un état de santé. Cette lecture appartient au médecin-conseil, et un rapport qui l'anticiperait serait un cadeau fait à l'avocat adverse.

Réseaux organisés et intermédiaires

Récurrence d'un même garage, d'un même réparateur ou d'un même intermédiaire sur une série de dossiers. Ce sont les missions les plus longues, les plus documentaires et celles où la coordination avec votre service juridique est indispensable dès le départ, car elles débouchent souvent sur une procédure pénale.

Proportionnalité

Le point qui fait perdre les dossiers gagnés.

Une compagnie peut réunir des éléments accablants et voir son refus annulé parce que la façon dont ils ont été obtenus est jugée disproportionnée. C'est l'écueil le plus coûteux de la lutte contre la fraude, et il se prévient au moment du cadrage, pas après.

Depuis l'arrêt rendu par l'assemblée plénière de la Cour de cassation le 22 décembre 2023 (n° 20-20.648), une preuve obtenue de façon déloyale n'est plus écartée par principe : le juge met en balance le droit à la preuve et les droits antagonistes en présence, et vérifie que l'atteinte est strictement proportionnée au but poursuivi. Autrement dit, la question n'est plus seulement « cette preuve est-elle licite ? » mais « était-elle indispensable, et son coût pour la vie privée est-il mesuré ? ».

En pratique, nous en tirons trois règles. Commencer par le documentaire, qui n'emporte aucune atteinte : dans une part notable de dossiers, il suffit à conclure. N'engager la surveillance que si l'enjeu le justifie, en limitant sa durée à ce que la démonstration exige. Et consigner le raisonnement dans le mandat, pour que la proportionnalité soit démontrable, et pas seulement affirmée, si elle est discutée.

Une surveillance systématique de tous les assurés d'un segment ne relève pas de ce cadre. Nous ne l'acceptons pas, quel que soit le volume proposé.

Déroulé

Du doute au dossier, en quatre temps.

  1. Qualification du doute — nous reprenons avec vous ce qui fonde le soupçon : incohérence déclarative, signalement, atypie statistique, antécédent. Si le doute ne repose que sur un profil ou une intuition, nous le disons et nous n'allons pas plus loin. Cet échange est gratuit et confidentiel.
  2. Mandat, périmètre et base légale — objet, faits à vérifier, moyens autorisés, durée maximale, données traitées et durée de conservation. Le mandat porte aussi le raisonnement de proportionnalité, de sorte qu'il soit opposable si la régularité de la collecte est discutée.
  3. Vérifications documentaires d'abord — sources ouvertes, historiques publics, cohérence interne du dossier. C'est l'étape la moins coûteuse et la moins intrusive, et elle suffit plus souvent qu'on ne le croit à lever ou à confirmer un doute.
  4. Constatations de terrain si nécessaire — depuis l'espace public et les lieux ouverts au public, sans stratagème, sur une durée bornée. Puis rapport daté et circonstancié, qui distingue le constaté du non constaté et laisse la qualification à votre juriste.

Chaque technique, ses conditions d'emploi et ses limites figurent sur la page nos méthodes.

Limites

Ce que nous refusons, même sur un dossier chargé.

Sur la fraude plus qu'ailleurs, la tentation d'aller trop loin est réelle. Nos refus sont annoncés avant le mandat, et ils protègent d'abord votre dossier.

Aucune qualification de fraude

Le rapport établit des faits et pointe des écarts. Écrire « fraude avérée » à votre place affaiblirait votre position : la qualification relève de votre juriste, puis du juge.

Aucune appréciation médicale

Ni diagnostic, ni taux d'incapacité, ni jugement sur la compatibilité d'un geste avec un état de santé. Nous constatons ; le médecin-conseil interprète.

Aucun accès aux fichiers

Fichiers de police, comptes bancaires, relevés d'opérateurs, dossiers médicaux, bases sectorielles : aucun accès, aucun moyen d'accès. Un prestataire qui le promet vous expose pénalement.

Aucune provocation

Pas de contact sous fausse qualité, pas de mise en situation, pas de tiers sollicité pour déclencher le comportement recherché. Une preuve obtenue ainsi se retourne contre la compagnie.

Aucune surveillance systématique

Nous n'acceptons pas de mandat visant un segment d'assurés sans doute individualisé. La lutte contre la fraude ne justifie pas une surveillance de masse, et le juge le rappellerait.

Aucun objectif chiffré

Nous refusons toute mission assortie d'un quota de fraudes à détecter ou d'une rémunération indexée sur le montant refusé. Cela oriente le regard de l'enquêteur, et cela se voit dans un rapport.

Aucune intrusion

Pas de dispositif d'enregistrement, pas d'observation à l'intérieur d'un domicile ou d'un local fermé. Les constatations se font depuis l'espace public (article 9 du Code civil).

Aucun pouvoir public

L'autorisation du CNAPS ne confère aucune prérogative de puissance publique (article L. 622-18 du Code de la sécurité intérieure). Ni officiers publics, ni auxiliaires de justice.

Questions fréquentes

Fraude à l'assurance : questions de praticiens.

Sur quoi doit reposer le doute pour lancer une enquête ?

Sur un élément individualisé et documentable : incohérence entre déclarations successives, écart entre le récit et une pièce du dossier, signalement circonstancié, antériorité suspectée. Un profil statistique, une zone géographique ou une nationalité ne sont pas des motifs — ni juridiquement, ni déontologiquement.

Combien de temps une surveillance peut-elle durer ?

Le temps strictement nécessaire à établir ou écarter le fait recherché, et pas davantage. Une durée est fixée au mandat ; la prolonger suppose un avenant motivé. Une surveillance qui s'éternise sans produire d'élément n'est pas seulement coûteuse : elle devient disproportionnée, et donc attaquable.

Le rapport peut-il fonder une plainte pénale ?

Il peut l'alimenter. Le rapport apporte des constatations datées que vous joignez à votre plainte ; l'appréciation des éléments constitutifs de l'escroquerie (article 313-1 du Code pénal) appartient au parquet puis à la juridiction. Nous recommandons de préparer ces dossiers avec votre avocat dès le cadrage de la mission.

Que faire si l'assuré découvre l'enquête ?

Cela arrive, et ce n'est pas un incident si la mission a été conduite dans les règles : constatations depuis l'espace public, sans stratagème, dans un périmètre écrit. Nous vous prévenons immédiatement et nous arrêtons les opérations de terrain. Un cabinet qui vous propose de continuer discrètement après un repérage n'est pas le bon partenaire.

Pouvez-vous enquêter sur un intermédiaire ou un réparateur ?

Oui, dans le cadre d'un intérêt légitime établi, et avec les mêmes limites que pour un assuré. Ces dossiers sont généralement plus longs et plus documentaires ; ils supposent une coordination étroite avec votre direction juridique dès le départ.

Comment articulez-vous votre travail avec notre service anti-fraude ?

Vous détectez et qualifiez, nous vérifions sur le terrain et documentons. Le point de jonction est la fiche de qualification : plus elle est précise sur le fait à établir, moins la mission coûte. Un référent unique suit le dossier et reste joignable après la remise.

Combien coûte une enquête pour fraude ?

Nous appliquons la grille nationale : à partir de 70 € HT de l'heure pour un professionnel. La phase documentaire représente une fraction du coût d'une surveillance : c'est pourquoi nous commençons par elle systématiquement. Un contrat-cadre est envisageable au-delà d'un certain volume.

Facturez-vous au résultat ?

Non, jamais. Aucune rémunération indexée sur le montant d'indemnisation évité, aucune prime à la fraude démontrée. Un enquêteur payé au résultat a intérêt à trouver quelque chose, et cela se lit dans son rapport — y compris par l'avocat adverse.

Vos rapports sont-ils recevables en justice ?

Le rapport d'enquête est un mode de preuve admis, apprécié selon le droit commun (article 9 du Code de procédure civile), dans le cadre posé par Cass. ass. plén., 22 décembre 2023, n° 20-20.648. Le juge vérifie notamment que l'atteinte portée à la vie privée était proportionnée au but poursuivi — d'où l'importance du cadrage initial.

En bref

La fraude à l'assurance — faux sinistre, exagération de préjudice, fausse déclaration, sinistre provoqué, cumul d'indemnisations — représente plusieurs milliards d'euros par an en France. Le détective privé agréé CNAPS du Groupe Prometheus établit la preuve de la fraude : filature, constatations, recueil de preuves licites, vérification d'activité et de patrimoine. Le rapport, exploitable en justice au sens du droit à la preuve (article 145 du Code de procédure civile, permet de refuser ou de suspendre l'indemnisation, d'engager une action en répétition de l'indu, voire une plainte pénale pour escroquerie (article 313-1 du Code pénal). Nos enquêteurs travaillent avec les cellules LAF et les directions indemnisation, en toute confidentialité, depuis 6 agences en France et un réseau de plus de 40 pays.

Questions fréquentes

Fraude assurance : FAQ.

Ce qu’il faut savoir avant de lancer une investigation.

Une enquête peut-elle partir d’un simple doute ?

Oui si le doute repose sur des éléments concrets et que la mission reste proportionnée à l’enjeu.

Quels délais prévoir ?

Les vérifications ciblées peuvent démarrer rapidement. Le délai dépend du sinistre, des zones et des faits à observer.

Le rapport accuse-t-il l’assuré ?

Non. Il expose des faits observés et des pièces, puis laisse l’assureur et ses conseils qualifier juridiquement la situation.

Médiation de la consommation (articles L. 616-1 et R. 616-1 du Code de la consommation) : après une réclamation écrite adressée à contact@prometheus-detectives.com restée sans solution sous un mois, tout client consommateur peut saisir gratuitement le médiateur dont relève SARL Prometheus : Société Médiation Professionnelle, Alteritae, 5 rue Salvaing, 12000 Rodez, www.mediateur-consommation-smp.fr.

Échange WhatsApp — 100 % confidentiel