+33 1 88 31 04 96 Devis confidentiel

Assurances · Sinistre

Vérifiez réalité, causes et ampleur du sinistre.

Lorsque les circonstances déclarées posent question, nous reconstruisons les faits, les délais, les comportements et les éléments matériels utiles au dossier.
CNAPSRapport circonstanciéConfidentialitéFrance entière
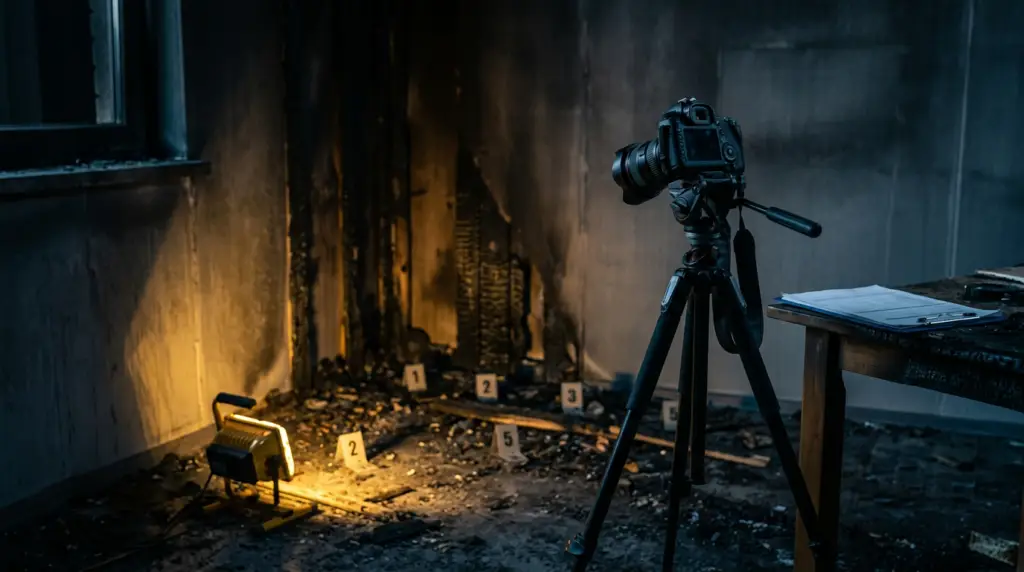
Constat photographique après sinistre — vérification pour assureurs

Contrôle factuel

Reconstruire les faits, pas les supposer.

Une vérification de sinistre efficace se concentre sur la chronologie, la matérialité, les déclarations et la cohérence des pièces.

Chronologie

Identifier ce qui s’est passé avant, pendant et après le sinistre déclaré.

Matérialité

Contrôler lieux, objets, dommages, témoins, photos et éléments disponibles.

Incohérences

Repérer contradictions, omissions, surévaluations ou déclarations incompatibles.

Restitution

Synthèse exploitable avec pièces, limites et recommandations de suite.

Vérification

Un protocole court et documenté.

Nous cherchons la preuve utile à la décision : indemniser, compléter, négocier, expertiser ou transmettre au service contentieux.

01

Qualification confidentielle

Objectif, urgence, périmètre, pièces disponibles et intérêt légitime sont cadrés dès le premier échange.

02

Mandat et cadre légal

La mission est formalisée par écrit avec une méthode proportionnée, licite et documentable.

03

Investigations et recoupements

Recherches administratives, OSINT, terrain ou entretiens selon le dossier, avec séparation entre faits et hypothèses.

04

Rapport exploitable

Restitution claire, chronologique et sourcée pour décision interne, négociation, avocat ou procédure.

Cas anonymisé

Une chronologie incompatible avec le récit.

Sur un dossier MRH, la reconstitution des horaires, des déplacements et des éléments matériels a fait apparaître une impossibilité chronologique. Le dossier a été réorienté vers une expertise complémentaire.

6 jDélai
MRHRisque
RapportSortie

Maillage national

Intervention structurée partout en France.

Paris Ile-de-France, Bordeaux, Strasbourg, Marseille, Rouen, Metz et relais régionaux : le dossier est piloté depuis un cadre unique, avec des actions terrain lorsque la preuve l’exige.

Paris Ile-de-France
Bordeaux
Strasbourg
Marseille
Rouen
Metz

Liens utiles

Continuer dans le bon silo.

Ces liens internes guident le prospect vers le service adjacent, les tarifs, la zone d’intervention ou la méthode adaptée au besoin.

Un sinistre douteux appelle une vérification courte et précise.

Nous définissons avec vous le périmètre qui permet de décider vite.

Pour aller plus loin

Ressources et services liés

À Paris et en Île-de-France

Enquêtes pour assurances à Paris →Notre agence parisienne (10 rue de la Paix, Paris 2e) intervient dans tous les arrondissements et les 7 départements d’Île-de-France.
Le cadre

Ce qu'un assureur a le droit de faire vérifier.

Un contrat d'assurance repose sur des déclarations. L'assuré décrit un risque à la souscription, puis un sinistre lorsqu'il survient ; l'assureur indemnise sur la foi de ces déclarations. Vérifier qu'elles correspondent aux faits n'est pas une suspicion de principe, c'est la contrepartie normale de ce mécanisme — et le Code des assurances en organise les conséquences.

Deux articles structurent tout le reste. L'article L. 113-8 prévoit la nullité du contrat en cas de réticence ou de fausse déclaration intentionnelle qui change l'objet du risque ou en diminue l'opinion pour l'assureur. L'article L. 113-9 règle le cas de la déclaration inexacte non intentionnelle, découverte après sinistre : l'indemnité est réduite en proportion des primes payées par rapport à celles qui auraient été dues. Entre les deux, toute la question est celle de l'intention — et c'est un fait, qui se démontre ou ne se démontre pas.

Point souvent oublié côté gestionnaire : la charge de la preuve pèse sur l'assureur. Un doute, même solide, ne suffit pas à refuser une indemnisation. C'est précisément la raison d'être d'une vérification : transformer une intuition de gestionnaire en éléments datés et opposables, ou constater qu'il n'y a rien et clore le dossier sans retard supplémentaire.

L. 113-8Nullité
L. 113-9Règle proportionnelle
CNAPSAgréé
RGPDArt. 28
Par branche

Ce que la vérification change, selon le sinistre.

Un dégât des eaux et un vol de véhicule ne se vérifient pas de la même façon. La question posée n'est pas la même, les traces disponibles non plus, et le délai utile varie du simple au décuple.

Dommages aux biens : incendie, dégât des eaux, bris

La question centrale est l'antériorité : le dommage existait-il avant la date déclarée, voire avant la souscription ? Les éléments utiles sont rarement sur place — ils sont dans l'historique du bien, dans les traces d'une mise en vente antérieure, dans l'état constaté par un tiers quelques mois plus tôt.

Nous intervenons en complément de l'expert, jamais à sa place : l'origine technique du sinistre relève de lui, la reconstitution de la chronologie et la vérification des circonstances déclarées relèvent de nous.

Automobile : collision, vol, incendie de véhicule

Trois axes reviennent : la réalité de la circonstance décrite, l'identité du conducteur habituel réel par rapport à celui déclaré au contrat, et l'usage effectif du véhicule — un usage professionnel déclaré comme privé modifie le risque et relève des articles L. 113-8 ou L. 113-9 selon l'intention.

Le délai compte ici plus qu'ailleurs : les éléments vérifiables se dégradent vite, et une vérification engagée trois mois après la déclaration donne rarement le même résultat qu'une vérification engagée dans la quinzaine.

Multirisque habitation et vol

La vérification porte sur l'occupation réelle du logement, la cohérence de l'inventaire déclaré avec le train de vie observable, et l'existence même des biens dont la disparition est invoquée. Le point de départ est presque toujours documentaire — annonces, historiques publics, incohérences internes au dossier — avant toute intervention de terrain.

Responsabilité civile et dommages corporels

Nous constatons des faits matériels : activités exercées, lieux fréquentés, gestes observables depuis l'espace public. Nous ne portons aucune appréciation médicale — ni sur un diagnostic, ni sur un taux d'incapacité, ni sur la cohérence entre un état de santé et un comportement. Cette appréciation revient au médecin-conseil, et le rapport d'enquête se garde de l'anticiper.

Risques d'entreprise : perte d'exploitation, bris de machine

Les dossiers portent sur la réalité de l'arrêt d'activité, la continuité effective de l'exploitation pendant la période indemnisée, et la cohérence entre les déclarations et l'activité observable. Ce sont des missions plus longues, plus documentaires, et qui se préparent avec le gestionnaire et, souvent, avec l'avocat de la compagnie.

Ce que produit l'enquête

Un rapport qui sépare le constaté du supposé.

Une chronologie opposable

Chaque élément est daté, situé et sourcé. Une chronologie n'a de valeur que si l'on peut dire d'où vient chaque point : constatation directe, pièce communiquée par vous, ou source ouverte identifiée.

Les écarts, pas les conclusions

Le rapport pointe les incohérences entre le récit déclaré et les faits constatés. Il ne qualifie pas la fraude : cette qualification appartient au gestionnaire, au juriste et, le cas échéant, au juge.

Ce qui n'a pas pu être établi

C'est la partie que les cabinets sérieux écrivent et que les autres omettent. Une vérification qui n'a rien révélé est une information exploitable : elle permet de clore et de payer sans retard supplémentaire.

Des pièces utilisables telles quelles

Constatations horodatées, photographies prises depuis l'espace public, relevés de sources ouvertes avec leur date de consultation. Le format est pensé pour être joint à un dossier sans retraitement.

Le mandat en annexe

Objet, périmètre, durée, moyens engagés. Si la régularité de la collecte est discutée, c'est la première pièce que l'on vous demandera — autant qu'elle soit déjà au dossier.

Un interlocuteur unique

Un référent suit le dossier de la qualification à la remise, et reste joignable ensuite pour expliquer une constatation à votre juriste ou à votre conseil.

Protection des données

Une enquête traite des données personnelles. Voici comment.

C'est le point que les directions juridiques regardent en premier, et à juste titre : une vérification de sinistre produit des données personnelles sur l'assuré, et parfois sur des tiers qui ne sont pas parties au contrat.

Nous intervenons en qualité de sous-traitant au sens de l'article 28 du RGPD, sur la base d'un contrat écrit qui fixe la finalité, les catégories de données, la durée de conservation et les mesures de sécurité. Nous ne réutilisons jamais les données d'un dossier pour un autre, et nous ne constituons aucune base de données d'assurés.

Trois principes guident la collecte. Minimisation : seules les données nécessaires à la finalité déclarée sont collectées — pas de dossier tentaculaire « au cas où ». Proportionnalité : les moyens sont calibrés sur l'enjeu du dossier, et une surveillance prolongée se justifie par le montant et la gravité, pas par le confort du gestionnaire. Limitation de la conservation : les éléments sont restitués et purgés selon la durée convenue au contrat.

S'y ajoute le secret professionnel, qui s'applique dès le premier échange et ne s'éteint pas à la remise du rapport (article 226-13 du Code pénal).

Limites

Ce qu'une vérification de sinistre ne peut pas faire.

Un prestataire qui ne vous annonce pas ses limites vous expose, et expose votre refus d'indemnisation à être annulé en justice. Voici les nôtres.

Aucune expertise technique

L'origine d'un incendie, la cause d'une infiltration, le chiffrage d'un dommage : c'est le travail de l'expert d'assurance ou du technicien, pas le nôtre. Nous reconstituons des circonstances, nous n'établissons pas une causalité technique.

Aucune appréciation médicale

Ni diagnostic, ni taux d'incapacité, ni jugement sur la cohérence d'un état de santé. Nous constatons des faits matériels ; leur portée médicale relève du médecin-conseil.

Aucun accès aux fichiers

Fichiers de police, comptes bancaires, relevés d'opérateurs, dossiers médicaux, bases sectorielles d'assurance : aucun accès et aucun moyen d'accès. Un prestataire qui en promet l'accès vous met en risque pénal.

Aucune intrusion

Pas de dispositif d'enregistrement, pas d'observation à l'intérieur d'un domicile ou d'un local fermé. Les constatations se font depuis l'espace public et les lieux ouverts au public (article 9 du Code civil).

Aucune provocation

Nous n'approchons pas l'assuré sous une fausse qualité, nous ne le mettons pas en situation et nous ne sollicitons pas de tiers pour le faire. Une preuve obtenue ainsi se retourne contre la compagnie qui la produit.

Aucune qualification juridique

Le rapport documente des écarts. Dire s'ils caractérisent une fausse déclaration intentionnelle au sens de l'article L. 113-8 relève de votre juriste, puis du juge.

Aucun pouvoir public

L'autorisation du CNAPS n'emporte aucune prérogative de puissance publique (article L. 622-18 du Code de la sécurité intérieure). Nous ne sommes ni officiers publics, ni auxiliaires de justice.

Aucun résultat promis

Obligation de moyens. Une vérification peut confirmer que le sinistre est régulier — c'est un résultat, et il est facturé comme le travail accompli, ni plus ni moins.

Questions fréquentes

Vérification de sinistre : questions de gestionnaires.

À quel moment déclencher une vérification ?

Le plus tôt possible après l'apparition du doute. Les éléments vérifiables se dégradent vite : un véhicule est réparé ou détruit, un logement est remis en état, une activité cesse. Une vérification engagée dans la quinzaine suivant la déclaration n'a pas le même rendement qu'une vérification lancée trois mois après.

Faut-il informer l'assuré qu'une vérification est en cours ?

C'est une question que votre délégué à la protection des données doit trancher au regard du RGPD et de votre politique d'information : le régime applicable dépend de la base légale retenue et des exceptions invoquées. Nous appliquons la décision que vous prenez et nous la documentons dans le mandat ; nous ne nous substituons pas à votre analyse.

Un rapport d'enquête suffit-il à refuser une indemnisation ?

Non, et il ne faut pas le présenter ainsi. Le rapport apporte des éléments de fait ; la décision de refus, de réduction ou de nullité relève de votre analyse juridique, puis de l'appréciation du juge si elle est contestée. Un rapport qui conclurait lui-même à la fraude fragiliserait votre position plutôt que de la renforcer.

La preuve obtenue par un détective est-elle recevable ?

Le rapport d'enquête est un mode de preuve admis, apprécié selon le droit commun (article 9 du Code de procédure civile), dans le cadre posé par Cass. ass. plén., 22 décembre 2023, n° 20-20.648. La recevabilité et la force probante relèvent de l'appréciation souveraine du juge, qui examine notamment la proportionnalité de l'atteinte à la vie privée au regard du droit à la preuve.

Travaillez-vous avec l'expert mandaté sur le dossier ?

Oui, lorsque vous le souhaitez, et c'est généralement plus efficace. L'expert établit la cause et le chiffrage techniques ; nous reconstituons les circonstances et vérifions les déclarations. Les deux rapports se complètent sans se recouvrir, à condition que les périmètres soient fixés dès le départ.

Que se passe-t-il si la vérification ne révèle rien ?

Nous l'écrivons, clairement, et vous disposez d'un élément pour clore le dossier et indemniser sans retard supplémentaire. C'est un résultat utile : sur un portefeuille, lever rapidement un doute infondé coûte moins cher qu'un contentieux perdu.

Quel est le coût d'une vérification ?

Nous appliquons la grille nationale : à partir de 70 € HT de l'heure pour un professionnel. Les vérifications documentaires sont nettement moins coûteuses que les missions de terrain ; nous commençons donc presque toujours par elles, et nous n'engageons la surveillance que si elle est justifiée. Un contrat-cadre est envisageable au-delà d'un certain volume.

Intervenez-vous partout en France ?

Oui, depuis six agences et avec une coordination inter-agences pour les dossiers multi-sites. Hors zone d'agence, le déplacement est chiffré et plafonné au devis, sur une ligne distincte des honoraires.

Comment vérifier que votre cabinet est autorisé ?

Exigez le numéro d'autorisation d'exercice et confrontez-le à l'annuaire public du CNAPS. C'est une obligation de vigilance pour le donneur d'ordre autant qu'une sécurité : une enquête réalisée par un prestataire non autorisé fragilise tout le dossier.

En bref

La vérification de sinistre du Groupe Prometheus contrôle la réalité et les circonstances d'un sinistre déclaré : incendie, dégât des eaux, vol, accident, arrêt de travail. Le détective privé agréé CNAPS recueille les preuves utiles — constatations, témoignages, vérification d'activité, cohérence des déclarations — dans le respect du RGPD. Le rapport, exploitable en justice au sens du droit à la preuve (article 145 du Code de procédure civile, permet à l'assureur de fonder sa décision d'indemnisation, de contester un préjudice exagéré ou d'établir une fausse déclaration. Nos enquêteurs interviennent rapidement, en toute discrétion, pour les directions indemnisation et anti-fraude, depuis 6 agences-sièges en France et un réseau international de plus de 40 pays.

Questions fréquentes

Vérification de sinistre : FAQ.

Avant d’ouvrir une vérification, voici les points clés.

Intervenez-vous avant ou après expertise ?

Les deux sont possibles. La mission peut préparer une expertise, la compléter ou éclairer une incohérence persistante.

Quels sinistres sont concernés ?

Auto, habitation, prévoyance, entreprise, responsabilité ou tout dossier où la réalité des faits doit être vérifiée.

Le rapport est-il contradictoire ?

Il n’a pas vocation à remplacer une expertise contradictoire. Il apporte des éléments factuels au donneur d’ordre.

Médiation de la consommation (articles L. 616-1 et R. 616-1 du Code de la consommation) : après une réclamation écrite adressée à contact@prometheus-detectives.com restée sans solution sous un mois, tout client consommateur peut saisir gratuitement le médiateur dont relève SARL Prometheus : Société Médiation Professionnelle, Alteritae, 5 rue Salvaing, 12000 Rodez, www.mediateur-consommation-smp.fr.

Échange WhatsApp — 100 % confidentiel